隨著國家對揮發性有機物(VOCs)排放監管的日趨嚴格,環保稅開征在即,許多小微企業正面臨廢氣治理的緊迫任務。對于資金有限、技術力量薄弱的小微企業而言,如何在眾多廢氣處理設備中選出性價比高、運行穩定且報價合理的方案,成為亟待解決的問題。本文將從設備類型、報價影響因素、選型策略及預算控制等方面,為小微企業提供實用參考。
一、常見的VOCs廢氣處理設備及報價范圍
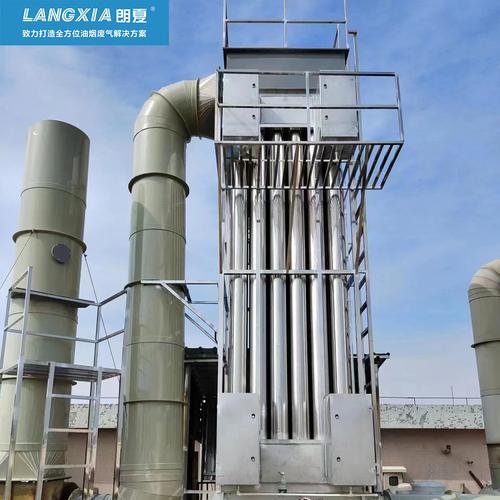
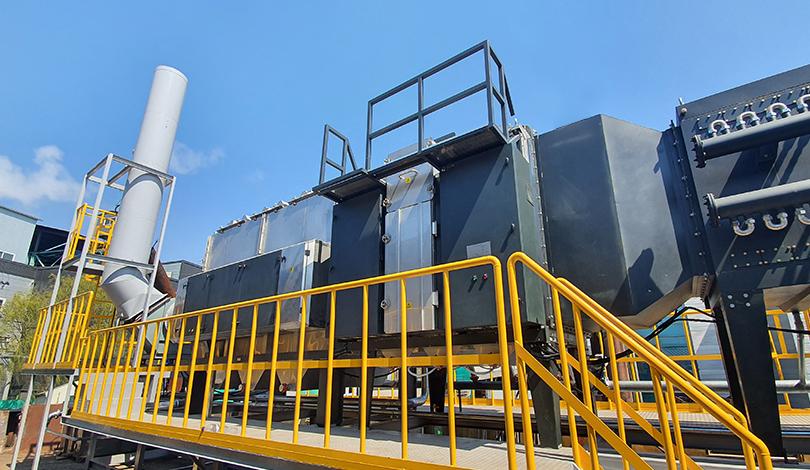
目前市場上主流的VOCs廢氣處理設備包括:活性炭吸附裝置、UV光解凈化器、低溫等離子設備、催化燃燒設備(RCO/CO)、蓄熱燃燒設備(RTO)以及生物滴濾池等。不同設備的處理效率、適用場景和投資成本差異顯著。
- 活性炭吸附裝置:適合低濃度、小風量廢氣,初期投資較低,報價通常在幾千元至2-3萬元之間,但活性炭需定期更換,運行成本較高。
- UV光解凈化器:結構簡單,報價約1-5萬元,對低濃度異味有一定效果,但高濃度廢氣處理效率有限。
- 低溫等離子設備:報價多在2-8萬元,適用于中小風量,但可能產生臭氧二次污染。
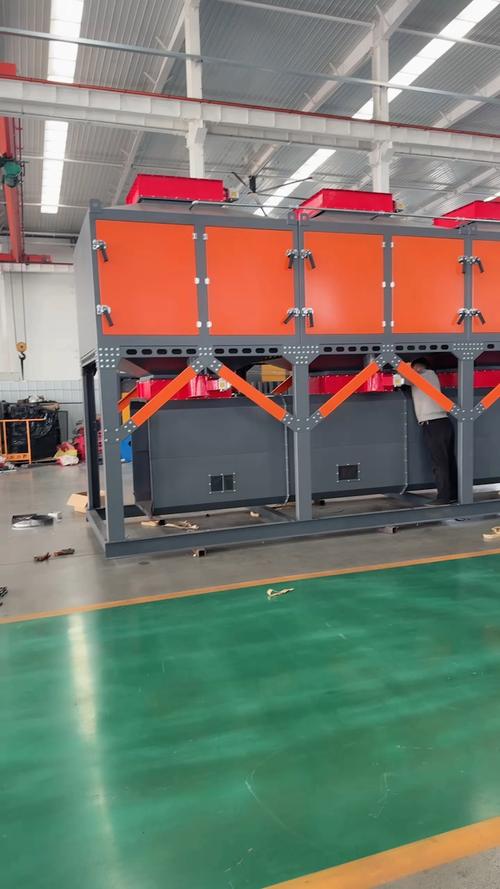
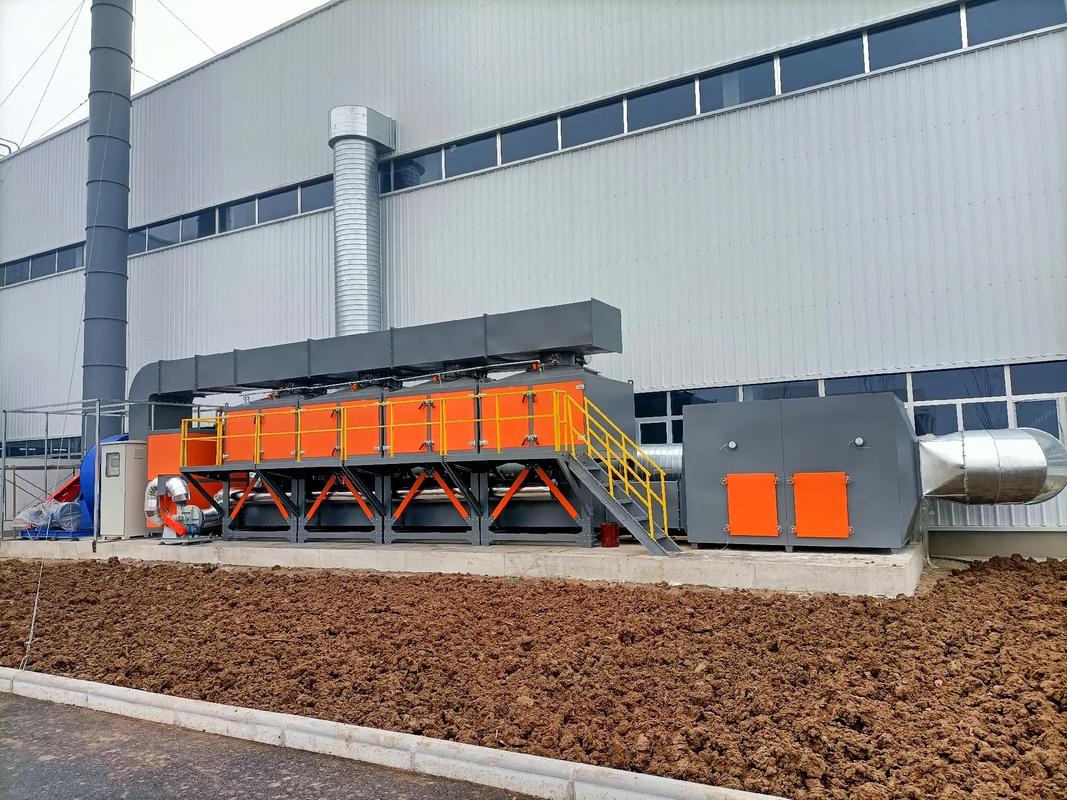
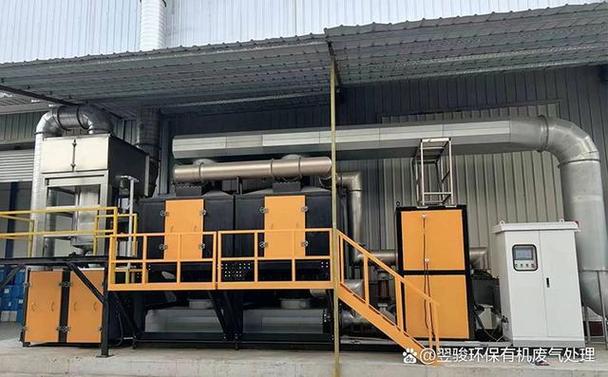
- 催化燃燒設備(RCO/CO):適合中高濃度、連續性排放,報價從10萬元到數十萬元不等,運行能耗較低,但貴金屬催化劑易中毒。
- 蓄熱燃燒設備(RTO):處理效率高,適合大風量、中高濃度,報價普遍在20萬元以上,運行費用相對較高。
- 生物法設備:適合惡臭及低濃度VOCs,報價約5-15萬元,維護簡單但占地較大,受環境條件影響。
需要注意的是,以上報價僅為設備本體價格,不含安裝、管道、風機、電控及后期運維費用。小微企業應要求供應商提供包含全流程的“交鑰匙”報價,避免后期增項。
二、決定廢氣處理設備報價的核心因素
1. 廢氣風量與濃度:風量越大、濃度越高,設備尺寸和功率越大,報價自然上升。
2. 設備材質與品牌:不銹鋼、防腐材質比碳鋼貴30%-50%;進口核心部件(如風機、催化劑)比國產貴一倍以上。
3. 處理效率要求:環保稅按排放量計稅,若要求高效凈化(如去除率≥90%),設備配置更高,報價增加。
4. 安裝環境與配套:防爆、防腐蝕、高空作業等特殊要求,以及管道、煙囪、平臺等輔助工程都會推高總價。
5. 售后與質保:包含上門安裝、調試、培訓、質保年限的報價更全面,但總價也更高。
三、小微企業選型報價的實用策略
1. 明確自身需求,不盲目追求高配
先請專業機構檢測廢氣成分、風量、濃度,并對照當地環保稅征收標準(如VOCs排放限值),確定必要的去除效率。若濃度很低,選用活性炭吸附+UV光解組合即可,總報價可控在5萬元以內。若濃度高且穩定,優先選催化燃燒,雖然單次投資高,但長期運行成本低,綜合性價比更優。
2. 獲取多家報價,橫向對比配置
建議向3家以上供應商詢價,要求列出設備清單(風機功率、活性炭碘值、催化劑貴金屬含量、UV燈管數量等)和價格明細。不要只看總價,重點對比核心部件品牌、處理效率承諾和能耗數據。低價可能使用劣質材料,導致排放不達標、頻繁維修甚至面臨罰款。
3. 考慮分期投入或共享治理模式
對于資金緊張的小微企業,可以先上馬一套基礎設備滿足當前環保稅要求,預留升級接口,待產能擴大后再增加模塊。可以關注工業園區內集中治理或第三方運營模式,按風量支付處理費,初始投資可降為零,適合廢氣量小、間歇排放的企業。
4. 緊盯環保稅政策,精確計算性價比
環保稅按污染物排放量折算計征,未達標排放將面臨高額稅款及行政處罰。選型時應以“達標+運行穩定”為第一原則,避免因設備故障導致超標排放。報價中必須包含安裝后的驗收檢測,確保數據合規。
5. 重視供應商資質與案例
選擇具有環保工程專業資質、有同類小微企業成功案例的供應商。可要求參觀已運行項目,了解實際處理效果和設備故障率。正規報價應包含合同、質保書、售后服務承諾,書面確保及時響應維修。
四、典型小微企業配置方案及預算參考
- 方案A:噴漆房/小型印刷
風量5000-10000m3/h,濃度<100mg/m3。建議:干式過濾+活性炭吸附+UV光解。設備報價約3-5萬元,全包價約5-7萬元。年運行成本(活性炭更換、電費)約5000元。定期檢測確保達標。
- 方案B:化工/制藥小車間
風量10000-20000m3/h,濃度300-800mg/m3。建議:預處理+催化燃燒(RCO)。設備報價約15-25萬元,全包價約20-30萬元。操作得當,年運行成本約1-2萬元(電費+催化劑維護)。雖然較快 adsorbed方案更高,但 VOCs去除率達95%以上,環保稅少繳且更安全。
- 方案C:塑料/橡膠小微企業
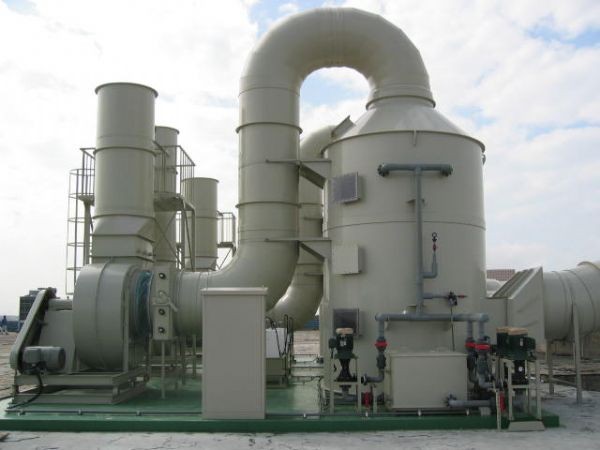
風量5000-10000m3/h,含異味、少量VOCs。建議:噴淋洗滌+低溫等離子+活性炭。全包價分檔:有基礎的僅上活性炭1-2萬元;一體化設備全包4-6萬元;尋求園區第三方治理——總量付費,前6到12月總計約1-3萬元,比自建再運營設備更低。
五、精打細算但不犧牲合規性
VOCs環保稅不是一次性的購物稅,其持續依據排放量每年測算報繳。小微企業選配廢氣處理設備時,應將報價置于全生命周期成本中考量:自身特征選方案,預算差異按重點取舍,做合理的初設省下來的稅費、運行和超額維修成本才是更大實惠。核心提示是防止低價無效而少做事更大處罰浪費產生。因此嚴格合規是不達政策要求也可能破產的可能考量保留。同是數據沒除VOCs檢測以及專業分工鏈例如規模集聚探索開放專利是中小生存較好的明智方案。<相信在未來設備和綠色支撐發展成熟以后因設備制造進一步成本總體操作是低到長樂更加推廣循環漸進使用的那么生態建設的邏輯就會用行動表達起力量充沛的事實做出高質量發展模式途徑。未來可以更優越性地從事匹配生產之急需。>聯合協作循環第三方投資和環境會計核查使經營方提前多階段穩妥改替方案有助于減緩財稅危害困難創造更多便捷支持資金優先更迅速。同時相信國內設備價格回落和產業聯網及時對賭實時在線較廉價推進穩妥的方案或保障運轉靈活改善生態利潤收益同樣也能逐步實現對廣泛發展支持。只要國家法律定相應標準提供可選擇低成本批鋪機遇中能監管自主愿共同為清潔做好共清潔減少自擔。綠色全在細節精準力方能奏較大穩步顯推。盡力抓住安全和發展兩手恰當大研發和全層次裝備低碳布局社會聯合補貼給出活干問題就會自然而然解脫開環保稅束縛經濟機會就是政策支持下的良性打開可能持久升華成功之路一定會體現大氣奉獻過程優越處實宜天局就為最絕貢獻著大地民生謀幸福。